
L’automotive europeo al bivio: le sfide della transizione tra dipendenza tecnologica e costi sociali

il rapporto dell'ocse
L’automotive europeo al bivio: le sfide della transizione tra dipendenza tecnologica e costi sociali
Il rapporto congiunto di OCSE e Commissione Europea analizza il contrasto tra il peso economico del settore e le recenti contrazioni produttive: tra la dipendenza dalla Cina sulle batterie e il divario formativo nelle PMI, le ristrutturazioni rischiano di scaricare i costi sui redditi dei lavoratori.
L’industria automobilistica europea si trova a un bivio strutturale: pur rimanendo un pilastro economico fondamentale dell’Unione Europea – capace di generare oltre il 7% del PIL, assorbire un terzo della spesa privata in R&S e impiegare 6 milioni di lavoratori –, la transizione verso l’elettricità, la digitalizzazione e la concorrenza internazionale stanno erodendo la leadership industriale del continente.
Dietro una stabilità di facciata emergono un calo produttivo recente che tra il 2019 e il 2023 ha tagliato quasi il 9% dell’occupazione nell’assemblaggio e 110.000 posti tra i fornitori, una crescente dipendenza tecnologica dall’estero con la quota di componenti cinesi salita al 3% concentrandosi su batterie ed elettronica, e forti costi sociali per i lavoratori, che in caso di licenziamento perdono in media il 57% del reddito al primo anno.
Il quadro analitico emerge dal rapporto congiunto della Commissione Europea e dell’OCSE intitolato “The EU automotive industry at a crossroads. The implications of structural transformation for employment and skills”, firmato dagli economisti Andrea Garnero, Alexander Hijzen, Andrea Hofer e Alina Winter.
La riorganizzazione geografica della produzione e la frenata post-2019
La filiera dell’automobile rappresenta uno dei motori trainanti del manifatturiero continentale, generando oltre il 7% del PIL dell’Unione Europea, assorbendo un terzo dell’intera spesa privata in ricerca e sviluppo e garantendo occupazione diretta a circa 6 milioni di persone.
L’incidenza occupazionale complessiva del settore sul totale dell’economia europea ha mantenuto una tenuta apparente tra il 2008 e il 2025, ma la geografia interna della produzione ha subito una profonda ristrutturazione.
I Paesi dell’Europa centro-orientale, come Cechia, Ungheria, Romania e Slovacchia, hanno infatti aumentato la propria quota di posti di lavoro sia nell’assemblaggio dei veicoli sia nella componentistica. Al contrario, le economie automobilistiche tradizionali dell’Europa occidentale, in particolare Francia e Germania, hanno visto erodere le proprie posizioni.
L’aggregato macroeconomico nasconde inoltre un’inversione di tendenza registrata negli ultimi anni. Tra il 2019 e il 2023, l’occupazione nella fabbricazione di veicoli è diminuita di quasi il 9%, mentre il comparto dei fornitori di componentistica ha perso circa 110.000 posti di lavoro, in parallelo a una contrazione dei volumi produttivi.
Gli annunci di ridimensionamenti e ristrutturazioni su larga scala hanno subito un’accelerazione marcata nel corso del 2024 e nei primi mesi del 2025, segnalando il passaggio da una riorganizzazione geografica a un ridimensionamento strutturale.
L’integrazione della catena del valore e la vulnerabilità verso la Cina
L’evoluzione dell’industria automobilistica europea negli ultimi tre decenni ha trasformato i sistemi produttivi nazionali in una catena del valore regionale fortemente integrata, definita come modello “Factory Europe”.
L’approvvigionamento interno di input intermedi all’interno dell’UE è salito dal 17% del 1995 al 25% del 2022, mentre la quota di componenti forniti a livello domestico all’interno dei singoli Stati membri è scesa dal 76,3% al 62%.
L’integrazione transfrontaliera ha favorito la specializzazione funzionale dei territori, collegando i fornitori dell’Europa centro-orientale agli stabilimenti di assemblaggio in Germania e Francia.
Un elemento di discontinuità strategica è tuttavia rappresentato dalla crescita dei componenti provenienti dalla Cina, la cui quota sugli input intermedi dell’automotive europeo è passata da valori irrilevanti nel 1995 (0,1%) al 3% nel 2022.
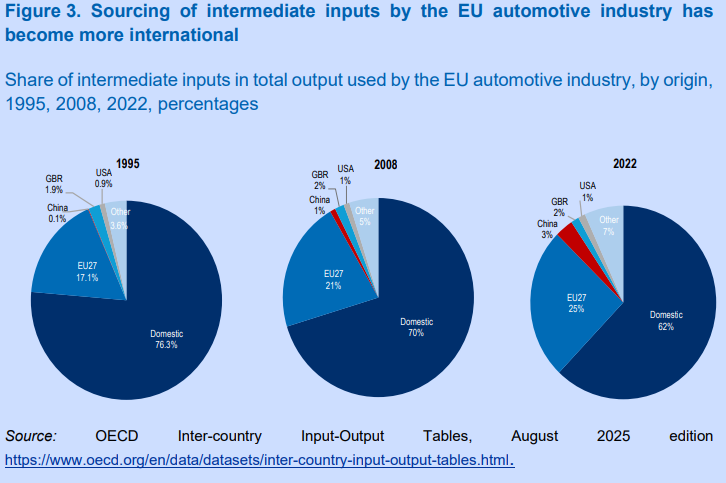
La penetrazione cinese si concentra precisamente nei settori tecnologici chiave per la trazione elettrica, quali batterie, motori elettrici ed elettronica avanzata. I produttori cinesi beneficiano del controllo sulle catene di fornitura dei minerali critici, di ampie economie di scala nazionali e di investimenti statali continuativi.
Sul fronte della domanda, le vendite di veicoli europei sul mercato domestico sono scese dal 58% del 1995 al 43,4% del 2022, mentre l’export verso la Cina era cresciuto fino al 2,3% della domanda totale prima di impattare contro la concorrenza locale sui veicoli elettrici.
Qualità dell’occupazione, contrattazione collettiva e il divario formativo
Le condizioni di lavoro nel settore automobilistico continuano a mostrare standard superiori alla media dell’economia generale. I salari medi nell’assemblaggio di veicoli si mantengono elevati e la percentuale di lavoratori a basso reddito si attesta al 5,8% nella produzione e componentistica, a fronte del 14,8% registrato nell’economia complessiva.
La copertura della contrattazione collettiva si conferma solida, raggiungendo l’85% degli occupati nel manifatturiero e nella fornitura automobilistica, rispetto al 75% medio dell’economia europea.
La continuità dei cicli produttivi negli stabilimenti comporta tuttavia un ricorso molto più frequente al lavoro a turni, che interessa il 37% dei lavoratori nell’assemblaggio e il 48% tra i fornitori, contro il 18% della media generale.
L’accelerazione delle trasformazioni tecnologiche sta imponendo una pressione riorganizzativa senza precedenti sulle mansioni quotidiane. Circa l’80% dei lavoratori nella fabbricazione di auto e il 71% tra i fornitori riferisce cambiamenti significativi nell’ambiente di lavoro e nei metodi operativi a causa della digitalizzazione e dell’elettrificazione.
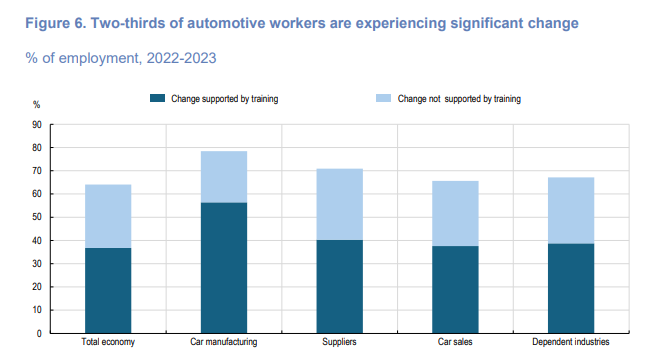
Le grandi aziende costruttrici riescono a supportare con percorsi formativi formali il 71% del proprio personale coinvolto nei cambiamenti. Tra i fornitori della componentistica, caratterizzati da una presenza maggiore di piccole e medie imprese, circa il 40% dei lavoratori che affrontano mutamenti operativi non riceve alcuna formazione formale, evidenziando un divario nell’aggiornamento delle competenze.
L’impatto economico dei licenziamenti e le perdite retributive a lungo termine
Un’analisi condotta sui dati amministrativi di imprese e lavoratori seguiti nell’arco di dieci anni in 11 Paesi europei dell’OCSE rivela che i processi di ristrutturazione industriale e licenziamento di massa generano conseguenze economiche severe e prolungate sui lavoratori interessati.
Nel primo anno successivo al licenziamento, un lavoratore dell’automotive subisce una riduzione media del reddito annuo del 57% rispetto ai colleghi non licenziati, contro una perdita del 43% osservata nei servizi. Le perdite immediate risultano particolarmente accentuate nell’assemblaggio di veicoli (58%) e nelle industrie ad alto grado di dipendenza dai fornitori (57%).
Il recupero salariale negli anni successivi si dimostra lento e incompleto. A sei anni di distanza dalla perdita del posto di lavoro, i guadagni dei lavoratori riesaminati rimangono inferiori del 20-25% rispetto al gruppo di controllo di pari caratteristiche non coinvolto nei tagli.
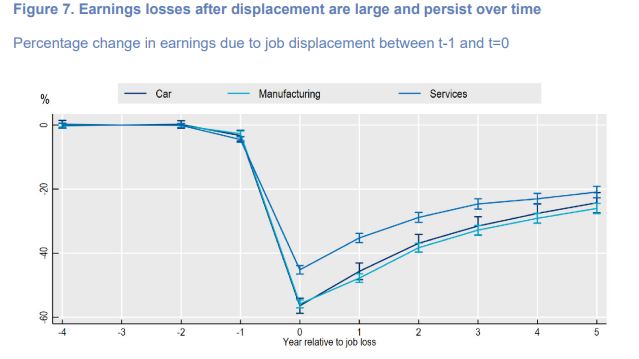
L’ampiezza di questa penalizzazione varia tra i diversi Paesi: le differenze d’impatto tra il manifatturiero automobilistico e il terziario risultano contenute in Portogallo, Estonia e Ungheria, mentre toccano scarti compresi tra 13 e 19 punti percentuali in Francia, Danimarca e Svezia.
La specializzazione delle competenze e la compressione salariale tipiche delle grandi fabbriche rendono più complessa la ricollocazione dei lavoratori a parità di reddito.
Strumenti d’intervento pubblico e strategie di riconversione industriale
Il sostegno alla riqualificazione e alla transizione del settore è divenuto centrale nelle politiche industriali europee, come formalizzato nell’Industrial Action Plan della Commissione Europea e nelle risorse del Fondo Sociale Europeo Plus (FSE+), dotato di circa 143 miliardi di euro per il periodo 2021-2027.
Le modifiche al Fondo Europeo di Adeguamento alla Globalizzazione (FEAG) consentono interventi preventive di affiancamento prima che il licenziamento diventi effettivo, promuovendo passaggi diretti da posto a posto.
La proposta di regolamento denominata Industrial Accelerator Act introduce vincoli occupazionali per gli investimenti esteri superiori a 100 milioni di euro nei settori delle batterie e dei veicoli elettrici provenienti da Paesi terzi ad alta concentrazione produttiva, imponendo una quota minima del 50% di occupazione europea accoppiata a piani di formazione.
Iniziative private e di filiera, come la Automotive Skills Alliance, puntano alla riqualificazione annuale del 5% della forza lavoro del settore entro il 2030 attraverso la creazione di hub regionali per le competenze.
Sul piano delle strategie nazionali, strumenti come il Zukunftsfonds Automobilindustrie in Germania e il Contrat stratégique de la filière automobile in Francia finanziano la riconversione dei distretti produttivi. Alcune esperienze in Francia e Germania stanno indirizzando capacità produttive e competenze dell’automotive verso il settore della difesa, convertendo impianti per la produzione di munizioni e veicoli corazzati.
Lo sviluppo dell’economia circolare, la riparazione dei componenti e la rigenerazione industriale rappresentano ulteriori opportunità per mantenere posti di lavoro qualificati e distribuiti sul territorio.
Le sfide future e le traiettorie strategiche per il settore
Le evidenze conclusive del rapporto sottolineano come la tenuta occupazionale e le buone condizioni di lavoro storiche del settore non debbano mascherare una profonda asimmetria strutturale lungo la catena del valore.
Mentre i grandi costruttori dispongono delle risorse organizzative e delle infrastrutture di dialogo sociale necessarie per gestire i processi di ristrutturazione, la rete dei fornitori di minori dimensioni e le imprese della componentistica affrontano vincoli ben più severi, lasciando quasi il 40% dei lavoratori coinvolti nei cambiamenti privi di formazione formale.
Per evitare che le ristrutturazioni industriali si traducano in impatti salariali e occupazionali permanenti, il rapporto sottolinea la necessità di superare la logica degli ammortizzatori di emergenza ex post, promuovendo percorsi di riqualificazione preventiva attivati prima della risoluzione del rapporto di lavoro e fondati su competenze tecniche spendibili sul mercato.
Accanto ai processi di aggiustamento interno alla filiera, le considerazioni finali degli analisti tracciano tre direttrici strategiche di lungo periodo per garantire la sostenibilità del manifatturiero europeo.
La prima traiettoria riguarda la riconversione di parte della base industriale verso settori in forte espansione, a partire dall’industria della difesa. In Francia e Germania sono già stati avviati interventi per riconvertire specifici impianti automobilistici, rioccupare la manodopera specializzata e integrare i fornitori civili nelle catene di fornitura militari per la produzione di munizioni, veicoli corazzati e tecnologie avanzate.
La seconda direttrice si focalizza sull’evoluzione della domanda di mobilità, destinata a ridefinire i volumi e la natura dell’occupazione automobilistica. Il passaggio all’elettrico non si tradurrà in una semplice sostituzione uno-a-uno dei veicoli a combustione con modelli elettrici equivalenti.
La progressiva affermazione di veicoli elettrici più piccoli e leggeri, unita alla diffusione della mobilità condivisa e allo sviluppo dell’economia circolare, attraverso la riparazione, la rigenerazione e il ricondizionamento dei componenti, offre l’opportunità di sostenere posti di lavoro qualificati e territorialmente distribuiti nelle attività di manutenzione e post-vendita.
La terza direttrice evidenzia infine che la sostenibilità di lungo termine dell’automotive europeo dipende dalla capacità di attrarre nuovi investimenti per rafforzare la produzione continentale di batterie e veicoli elettrici.
La decisione degli investitori si basa in modo determinante sulla presenza di contesti di lavoro capaci di garantire manodopera qualificata. Politiche attive del lavoro e sistemi di formazione continua accessibili anche alle PMI non rappresentano soltanto strumenti di tutela sociale, ma costituiscono la condizione fondamentale per preservare la competitività e l’attrattività dell’Unione Europea per la nuova generazione di investimenti industriali.
Il documento
9050347L'articolo L’automotive europeo al bivio: le sfide della transizione tra dipendenza tecnologica e costi sociali proviene da Innovation Post.
Qual è la tua reazione?
 Mi piace
0
 Antipatico
0
 Lo amo
0
 Comico
0
 Wow
0
 Triste
0
 Furioso
0
Redazione Eventi e News


Commenti (0)