
AI ed energia: entro il 2030 la capacità installata dei data center in Italia potrebbe sfiorare i 2 GW
la ricerca del polimi
AI ed energia: entro il 2030 la capacità installata dei data center in Italia potrebbe sfiorare i 2 GW
La ricerca “AI for Energy Report 2026”, dell’Energy&Strategy della School of Management del Politecnico di Milano evidenzia che a inizio mese si contavano in Italia 262 data center, di cui circa il 45% in Lombardia, con una capacità installata raddoppiata dal 2020. Un trend che pone al centro il tema della sostenibilità delle infrastrutture.
Rispetto al 2020 la capacità installata dei data center sul territorio nazionale è raddoppiata e si stima che entro il 2030 potrebbe superare 1 GW o sfiorare addirittura i 2 GW: è quanto evidenziano i dati e le simulazioni contenute nell’AI for Energy Report 2026, redatto dall’Energy&Strategy della School of Management del Politecnico di Milano.
La ricerca evidenzia che a inizio ottobre si contavano in Italia 262 data center, di cui circa il 45% in Lombardia, con una capacità installata più che doppia rispetto al 2020: 609 MW a fine 2025, di cui 414 MW concentrati nell’area di Milano, soprattutto nella zona Nord-Ovest, su cui insistono infrastrutture elettriche ad alta e altissima tensione, reti in fibra ottica e il Milan Internet Exchange Point (MIX), tra i principali nodi di interscambio Internet in Italia e nel Sud Europa. Numeri destinati ad aumentare esponenzialmente nel giro di pochi anni.
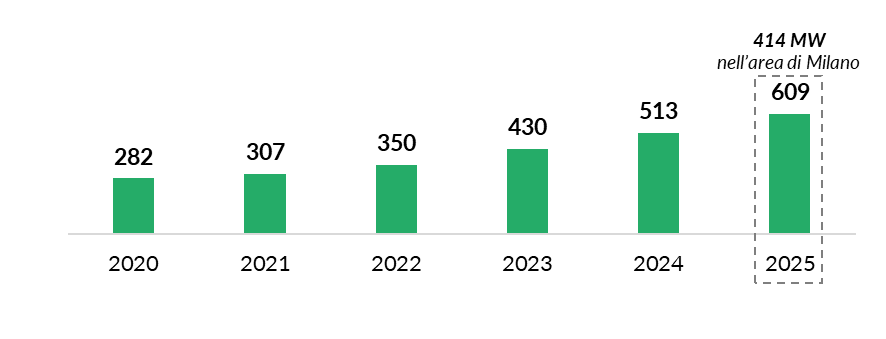
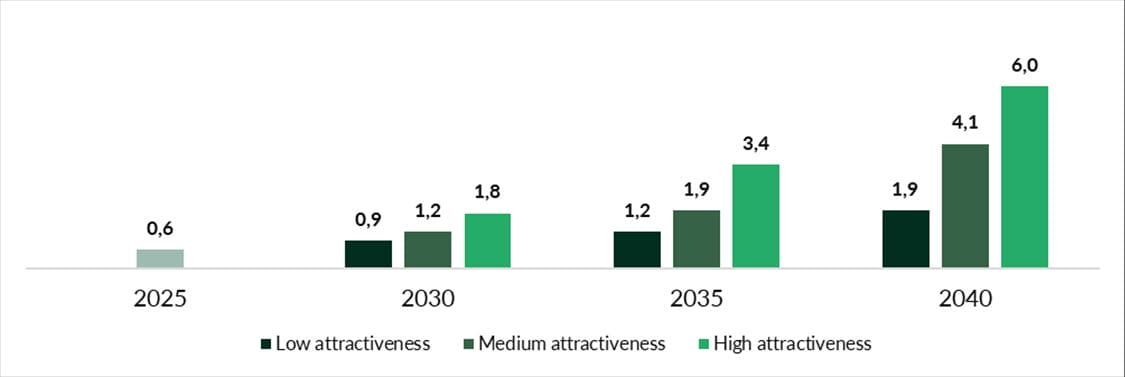
Secondo le simulazioni dell’Osservatorio, nello scenario di crescita più contenuta (Low Attractiveness) entro il 2030 la capacità italiana potrebbe raggiungere 0,9 GW e salire a 1,2 e 1,8 GW in quelli Medium e High Attractiveness, rispettivamente caratterizzati da un andamento in continuità rispetto all’oggi o sostenuto da politiche ad hoc e maggiori investimenti.
AI, energia e infrastrutture: un rapporto sempre più stretto
L’AI for Energy Report 2026 , realizzato in collaborazione con le imprese partner della ricerca, analizza dunque il rapporto sempre più stretto tra intelligenza artificiale, sistema energetico e infrastrutture digitali, mettendo in evidenza sia le opportunità offerte dall’AI per l’efficienza e la decarbonizzazione, sia le nuove pressioni energetiche generate dalla crescita dei data center.
A livello globale, infatti, la capacità installata di data center è aumentata del 93% tra il 2020 e il 2025, raggiungendo 114 GW, mentre i relativi consumi elettrici sono cresciuti dell’80%, arrivando a 485 TWh. In prospettiva, la capacità mondiale potrebbe crescere di circa 2,4 volte entro il 2035, fino a quasi 280 GW.
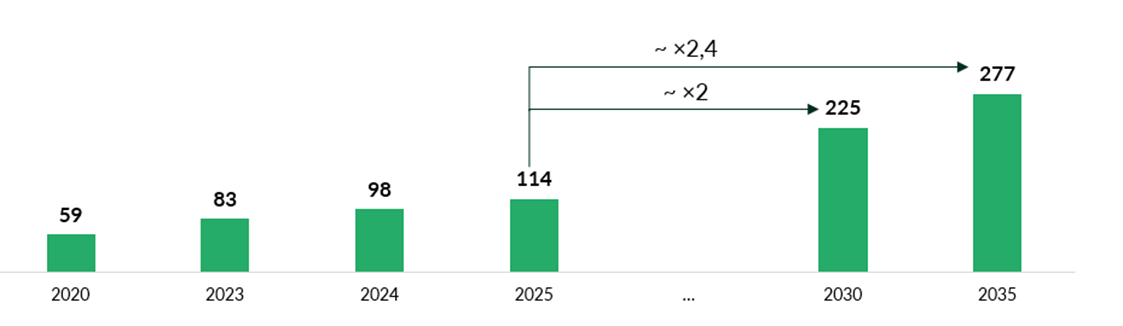
Scenari di sviluppo della capacità installata di data center nel mondo [GW].
“La crescita dell’AI rende sempre più centrale la sostenibilità delle infrastrutture digitali che ne consentono l’evoluzione, e la sfida per l’Europa è proprio quella di sviluppare filiere tecnologiche e capacità computazionale sufficienti a sostenere la corsa all’intelligenza artificiale senza compromettere gli obiettivi climatici”, commenta Federico Frattini, Vicedirettore di E&S e Direttore scientifico del Report.
“Efficientamento dei data center, ottimizzazione dei sistemi di raffreddamento, riduzione dei consumi idrici, approvvigionamento da fonti rinnovabili rappresentano leve chiave per contenerne l’impatto ambientale. A queste si affianca la necessità di sviluppare modelli AI capaci di ridurre il fabbisogno di calcolo ed energia senza compromettere le performance. Un equilibrio complesso, in cui sovranità tecnologica e sostenibilità dovranno avanzare insieme: a maggio, tra i 50 modelli AI più utilizzati al mondo solo 2 non erano sviluppati negli Stati Uniti o in Cina”, aggiunge.
Va poi considerato l’aspetto normativo europeo, in continua evoluzione: la Energy Efficiency Directive introduce obblighi di monitoraggio per i data center sopra i 500 kW di potenza IT installata, con attenzione a consumi energetici, rinnovabili, consumi idrici e recupero del calore.
La Roadmap europea per la digitalizzazione e l’AI nel settore energetico qualifica i data center come infrastrutture strategiche, da integrare nella pianificazione energetica e territoriale, mentre in Italia la Delega al Governo e l’Articolo 8 del DL Bollette 2026 mirano a rendere più rapidi e prevedibili i procedimenti autorizzativi.
Questo quadro apre a un ruolo centrale per le utilities, che possono contribuire non solo come fornitori di energia, ma anche attraverso PPA, generazione in prossimità dei siti, sistemi di storage e soluzioni di flessibilità. I PPA risultano particolarmente rilevanti perché offrono prevedibilità dei costi e accesso a energia rinnovabile, tuttavia l’alimentazione tramite sole FER e BESS presenta dei limiti.
Per questo, il contributo delle utilities può estendersi anche alle fasi di EPC (Engineering, Procurement and Construction) e O&M (Operation and Maintenance), valorizzando capacità elettrica disponibile presso siti esistenti o integrando i data center con reti di teleriscaldamento per il recupero del calore di scarto.
L’adozione dell’AI nelle aziende italiane energetiche e manifatturiere: la survey
E&S ha realizzato, in collaborazione con Ipsos Doxa, un sondaggio per conoscere l’adozione dell’AI in iniziative legate all’energia e alla decarbonizzazione nelle aziende italiane dei settori manifatturiero ed energetico con fatturato superiore a 5 milioni di euro.
Le 308 risposte raccolte hanno consentito di approfondire applicazioni, tecnologie e investimenti, evidenziando benefici soprattutto in termini di produttività, riduzione dei consumi e contenimento dei costi, con impatti spesso compresi tra 10% e 20% e risultati rilevati entro 6-12 mesi.
Questo conferma che l’AI richiede un periodo di adozione e consolidamento prima di esprimere pienamente il proprio valore, pur garantendo ritorni tangibili già entro il primo anno.
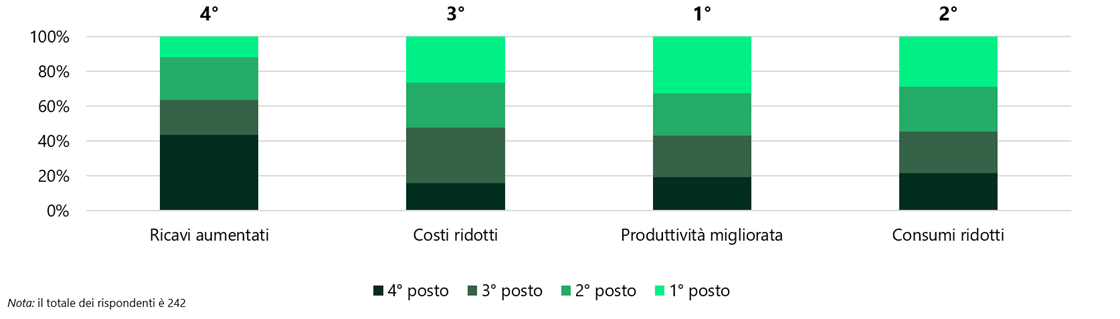
Le imprese intervistate che adottano soluzioni AI ne riconoscono il contributo strategico alla transizione energetica, sia nella digitalizzazione della gestione energetica e ambientale (3,7 su 5), sia nel raggiungimento degli obiettivi di decarbonizzazione (3,6 su 5).
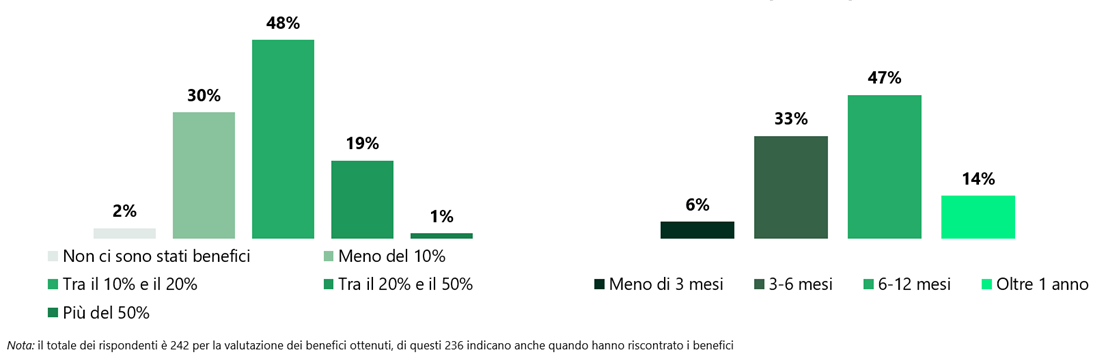
L’entità dei benefici ottenuti (a sinistra) e la tempistica entro cui vengono riscontrati (a destra).
Per quanto riguarda gli investimenti in AI, rispetto al 2025 si è passati a cifre più consistenti, soprattutto nella fascia 100.000-500.000 euro, segno che i progetti stanno diventando più strutturati. Gli investimenti oltre 1 milione di euro sono però ancora pochi.
E in futuro? Meno di un terzo delle aziende intervistate non ha ancora sviluppato applicazioni di AI e solo il 3% non prevede di farlo nel medio periodo. Gli investimenti si concentrano su ottimizzazione degli asset, previsione dei consumi e manutenzione predittiva, ma cresce l’interesse per strategia di bidding e valutazione energetica, a supporto delle decisioni e dell’ottimizzazione del business.
AI generativa, AI collaborativa e Machine Learning sono le tecnologie più adottate e continueranno a concentrare i maggiori investimenti, che tenderanno a distribuirsi nelle diverse fasce e a diventare più strutturati, evidenziando la volontà delle imprese di ampliare progressivamente il portafoglio di applicazioni di intelligenza artificiale.
Pur restando infatti prevalenti – nel budget IT delle aziende – le allocazioni entro il 10%, aumenta il peso della fascia 21%-30%. L’espansione dell’AI è trainata da obiettivi di efficienza e competitività, ma incontra ancora ostacoli legati ai costi, all’integrazione tecnologica e alla disponibilità di competenze, che le aziende dovranno superare anche attraverso un’evoluzione organizzativa e culturale.
La mappa delle startup che sviluppano soluzioni di AI per il settore energetico
Il terzo capitolo del Report propone una mappatura delle startup che sviluppano soluzioni AI per il settore energetico (fonte Crunchbase), escludendo le realtà con oltre 100 dipendenti, già quotate o con più di sette round di finanziamento.
Si è così individuato un campione di 274 startup ancora in fase di sviluppo fortemente concentrato tra Regno Unito e USA, anche se emerge una presenza distribuita anche in altri Paesi, segnale di un ecosistema internazionale ma ancora guidato da pochi hub principali.
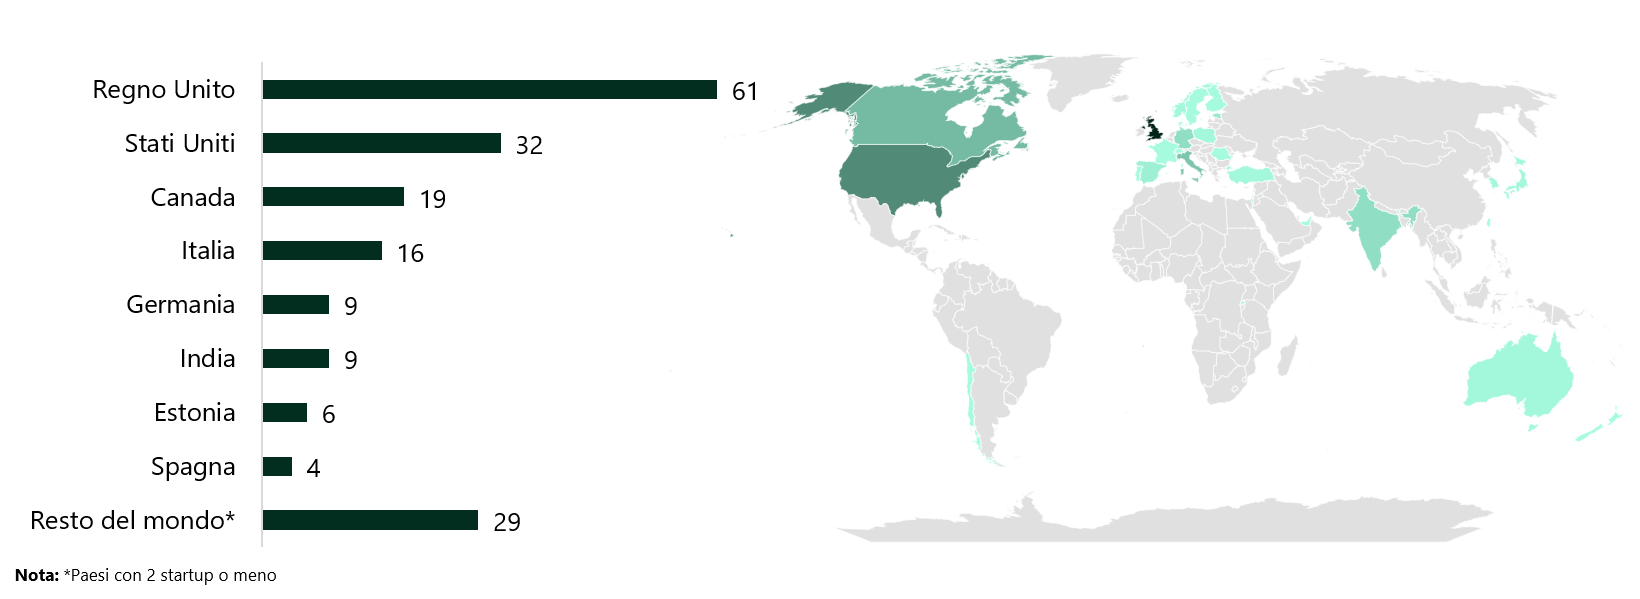
Si tratta di aziende allo stadio early-stage, ma con una concentrazione di capitali su Storage/DER/VPP, grid intelligence e rinnovabili, cioè alcune delle principali criticità della transizione energetica, legate alla flessibilità del sistema, alla stabilità della rete e al miglioramento delle performance degli asset.
I 609 milioni di euro totali raccolti da queste startup si concentrano principalmente su Early Stage Venture e forme di finanziamento alternative, confermando un mercato ancora prevalentemente nelle fasi iniziali e intermedie di sviluppo. Nella maggior parte dei casi in cui il dato è disponibile, i dipendenti delle startup mappate non superano le 10 unità.
L'articolo AI ed energia: entro il 2030 la capacità installata dei data center in Italia potrebbe sfiorare i 2 GW proviene da Innovation Post.
Qual è la tua reazione?
 Mi piace
0
 Antipatico
0
 Lo amo
0
 Comico
0
 Wow
0
 Triste
0
 Furioso
0
Redazione Eventi e News




Commenti (0)