
Confindustria, PIL a +1%: bene investimenti e beni strumentali, ma energia e dipendenze tecnologiche ipotecano il futuro
IL RAPPORTO DEL CSC
Confindustria, PIL a +1%: bene investimenti e beni strumentali, ma energia e dipendenze tecnologiche ipotecano il futuro
L’analisi del Centro Studi Confindustria: nel 2026 il PIL crescerà dell’1% e nel 2027 dello 0,6%. I beni strumentali sono l’unica macrocomponente produttiva sopra i livelli del 2021. Gli investimenti in macchinari resistono grazie agli incentivi. Costi energetici, bassa produttività e dipendenze industriali da USA e Cina i nodi da risolvere.
L’economia italiana crescerà dell’1% nel 2026, mezzo punto percentuale in più rispetto alle previsioni formulate la scorsa primavera, ma rallenterà allo 0,6% nel 2027. La revisione delle stime del Centro Studi Confindustria, al rialzo rispetto a quelle precedenti, fotografa un’economia che, nonostante le tensioni internazionali e i rincari energetici, ha mostrato una capacità di tenuta superiore alle attese. Le prospettive per il prossimo anno restano però deboli, anche per il progressivo esaurirsi della spinta degli investimenti legati al PNRR.
È questo lo scenario delineato nel nuovo Rapporto di previsione del Centro Studi Confindustria “Per far crescere l’Italia: fronteggiare gli shock internazionali e rafforzare le imprese”, presentato il 14 ottobre 2026.
Al di là delle previsioni congiunturali il documento contiene indicazioni importanti sulla competitività del sistema industriale italiano. L’industria mostra infatti alcuni segnali di recupero, sostenuti soprattutto dalle produzioni legate agli investimenti in tecnologia e automazione. Ma il costo dell’energia, il ritardo della produttività, le dipendenze tecnologiche e le carenze delle politiche industriali europee rischiano di compromettere la capacità delle imprese di trasformare questa tenuta in una crescita duratura.
PIL a +1% nel 2026, ma nel 2027 gli investimenti rallentano
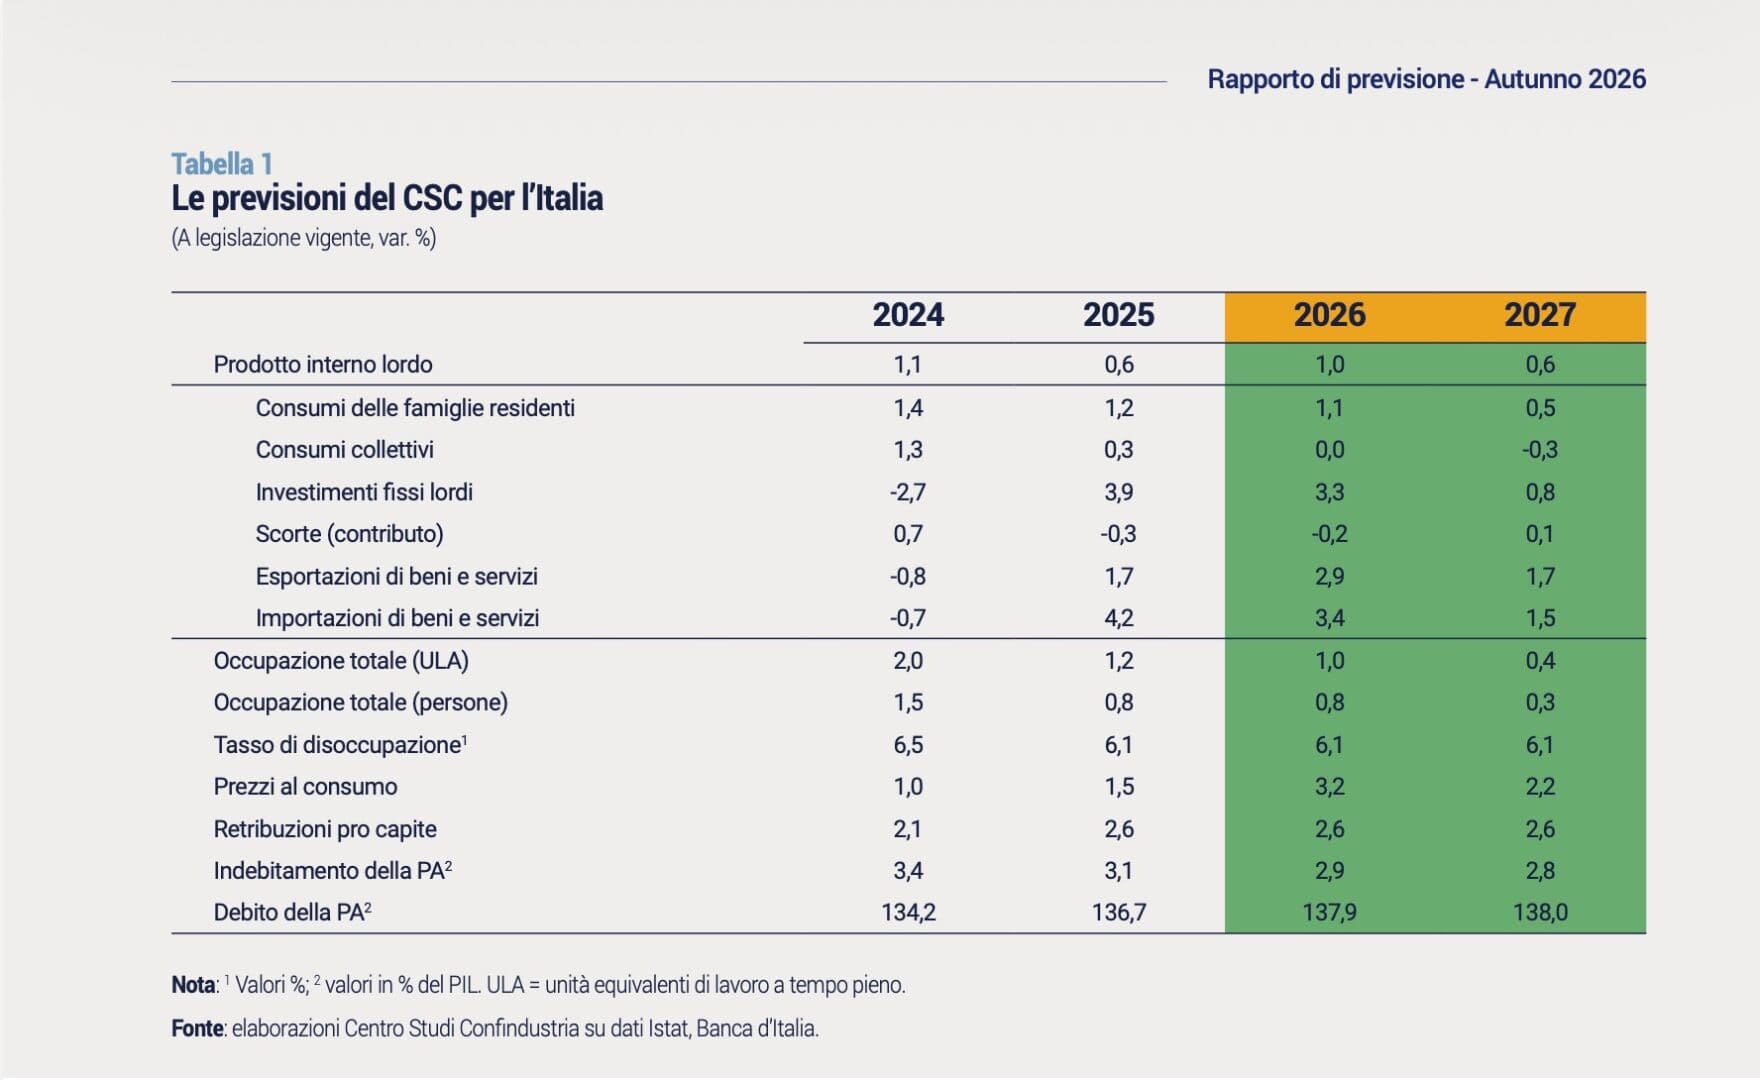
La crescita del 2026 è sostenuta principalmente dai consumi delle famiglie, previsti in aumento dell’1,1%, e dagli investimenti fissi lordi, che dovrebbero crescere del 3,3%. Questi ultimi forniscono un contributo di 0,7 punti percentuali alla crescita del PIL, contro gli 0,6 punti generati dai consumi privati. Negativo, invece, il contributo della domanda estera netta, nonostante le esportazioni di beni e servizi siano previste in aumento del 2,9%.
Un ruolo decisivo è stato svolto dal PNRR, il cui impatto sulla crescita del PIL nel 2026 viene stimato dal Centro Studi Confindustria in circa mezzo punto percentuale. A sostenere l’economia non sono stati soltanto gli investimenti pubblici finanziati dal Piano, ma anche quelli privati favoriti dagli incentivi, tra cui il l’iperammortamento 2026-2028 previsto dal Nuovo Piano Transizione 5.0.
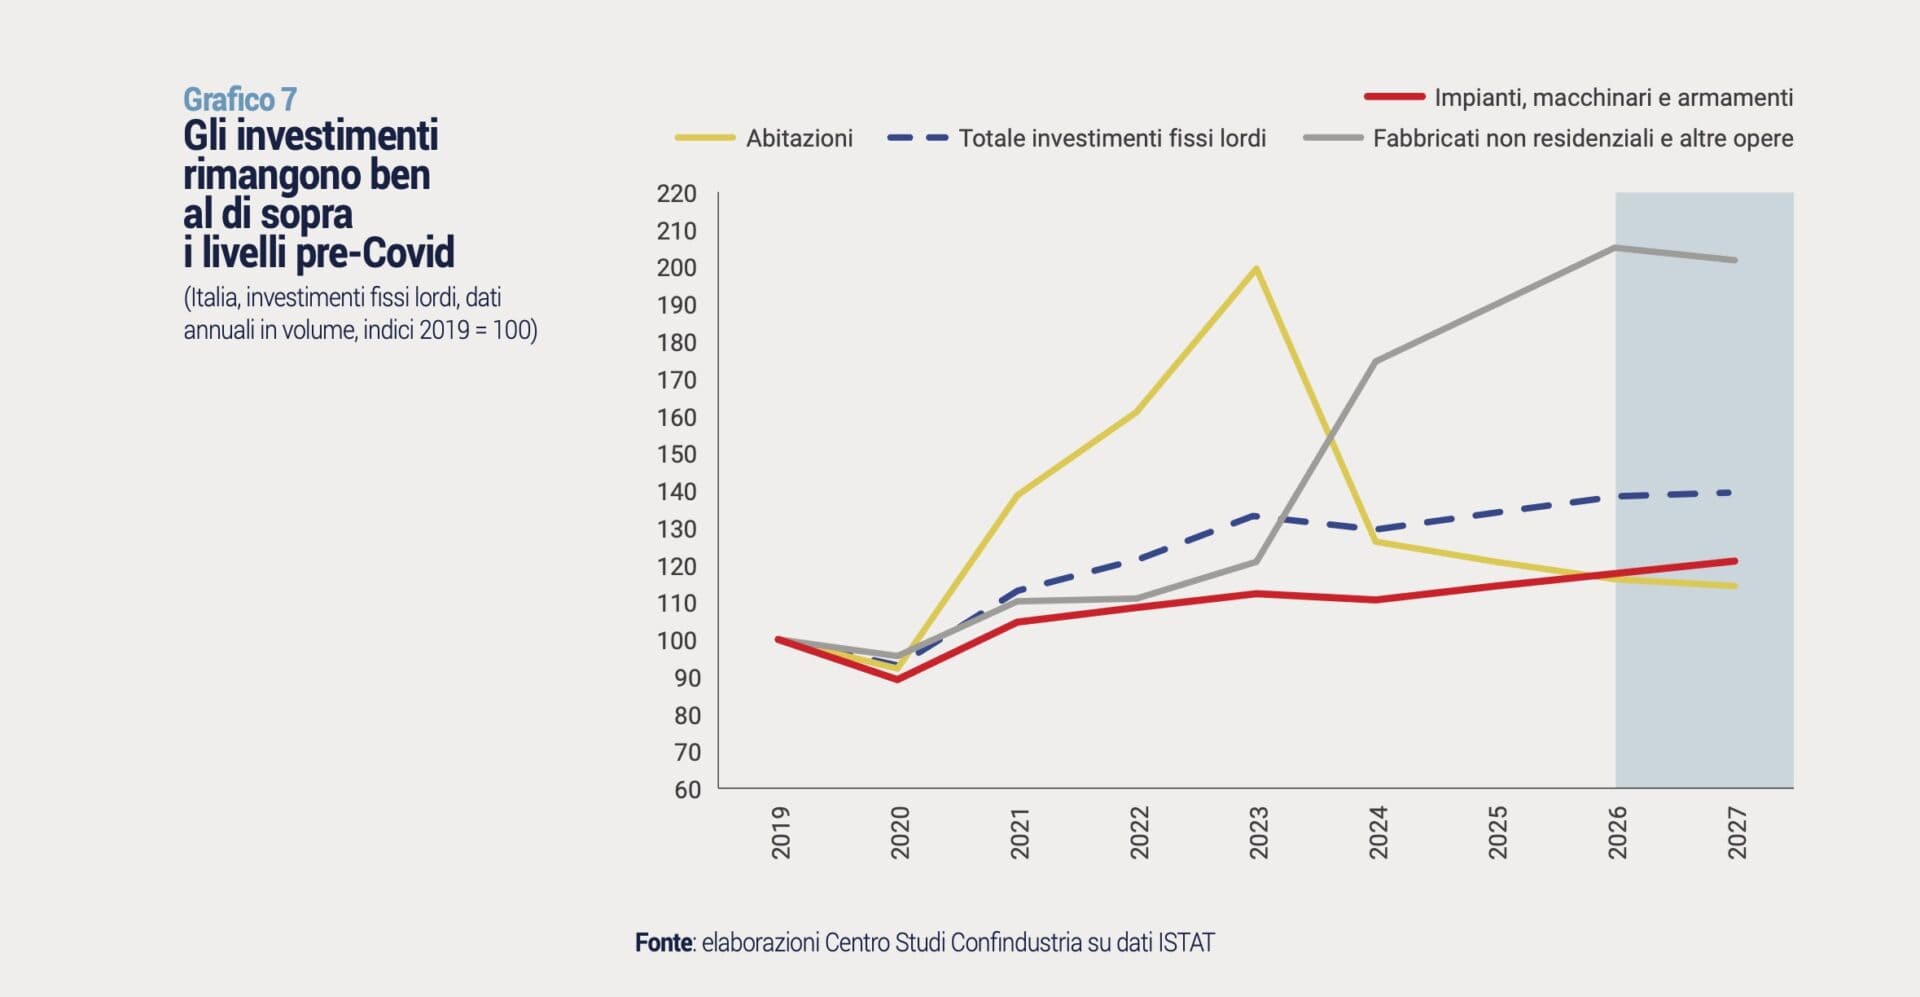
Il quadro cambia però sensibilmente se si guarda avanti, al 2027. La crescita degli investimenti fissi dovrebbe rallentare dall’attuale 3,3% allo 0,8%, soprattutto per il ridimensionamento della componente delle costruzioni, che perderà parte della spinta assicurata dal PNRR. Il rallentamento sarà comunque attenuato dalle risorse del Piano che continueranno a essere spese dopo la scadenza formale: circa 47 miliardi di euro, di cui 27 nel 2027, contro i circa 42 miliardi del 2026.
A pesare saranno anche il maggior costo del credito, la riduzione dei margini delle imprese e l’incertezza internazionale.
Vale la pena sottolineare che le previsioni sul 2027 sono formulate a legislazione vigente, cioè non incorporano le risorse aggiuntive che potrebbero derivare dall’attivazione della clausola nazionale di salvaguardia per le spese in sicurezza energetica e difesa che in realtà ci sarà e, per il solo 2027, varrà ben 14,4 miliardi di euro.
I beni strumentali sono l’unica componente della produzione industriale sopra i livelli del 2021
Secondo l’analisi del Centro Studi Confindustria uno dei dati più significativi riguarda proprio i beni strumentali: si tratta infatti dell’unica macrocomponente della produzione industriale che si colloca su livelli superiori a quelli del 2021.
È un segnale importante perché evidenzia come, all’interno di una manifattura ancora in difficoltà, siano soprattutto i comparti legati agli investimenti produttivi a mostrare una maggiore capacità di tenuta.
A sostenere questa dinamica contribuiscono in particolare la fabbricazione di computer e prodotti elettronici, favorita dagli investimenti in automazione e digitalizzazione e dalla partecipazione a filiere tecnologiche in espansione, e il settore degli altri mezzi di trasporto, che beneficia anche della crescita della domanda legata alla difesa.
Il quadro manifatturiero resta comunque molto differenziato, con 10 settori in crescita e 12 in contrazione. L’automotive registra una crescita acquisita della produzione dell’8,8%, trainata soprattutto dalla fabbricazione di autoveicoli (+20%), ma il recupero è ancora ampiamente insufficiente a riportare l’attività ai livelli del 2023. Bene anche farmaceutica e metallurgia, mentre persistono difficoltà strutturali nel tessile-abbigliamento, nella pelletteria e nei mobili.
Nell’insieme la produzione industriale presenta una crescita acquisita per il 2026 dello 0,4%, mentre il valore aggiunto dell’industria in senso stretto è previsto ancora in lieve contrazione (-0,1%).
Iperammortamento, già prenotati oltre 6 miliardi di investimenti
La tenuta dei beni strumentali trova riscontro anche nelle previsioni sugli investimenti delle imprese. Mentre gli investimenti complessivi rallenteranno sensibilmente nel 2027, quelli in impianti e macchinari dovrebbero continuare a crescere a ritmi sostenuti: +2,9% nel 2026 e +2,8% nel 2027.
Tra i fattori che supporteranno questa dinamica c’è sicuramente il nuovo iperammortamento. Il rapporto evidenzia che, dall’apertura della piattaforma del GSE il 12 giugno fino alla fine di settembre, le imprese hanno prenotato investimenti per oltre 6 miliardi di euro. Si tratta di importi non ancora definitivamente approvati, ma che segnalano un interesse significativo da parte del sistema produttivo.
Secondo il Centro Studi, inoltre, il ritardo nell’adozione delle disposizioni attuative potrebbe aver spostato parte degli investimenti dal primo al secondo semestre del 2026. E siccome la misura riguarda gli investimenti realizzati fino a settembre 2028, il suo contributo positivo dovrebbe proseguire anche nel prossimo anno.
Il rapporto mette però in evidenza anche un problema più generale: la successione di incentivi nel corso di questi anni, dal Superbonus alle misure come Transizione 4.0 e 5.0, ha contribuito a rendere particolarmente volatile l’andamento degli investimenti. Le scadenze delle agevolazioni hanno spesso determinato anticipazioni delle spese e successivi rallentamenti.
La sfida, quindi, non è soltanto sostenere gli investimenti nel breve periodo, ma creare condizioni che permettano alle imprese di programmare con continuità il proprio sviluppo tecnologico.
Il nodo della produttività: con imprese più grandi il divario con la Germania potrebbe scomparire
Gli investimenti in tecnologia costituiscono una condizione necessaria per aumentare la competitività, ma non sufficiente. Il rapporto dedica infatti un approfondimento a uno dei problemi strutturali più persistenti dell’economia italiana: la bassa crescita della produttività.
Negli ultimi trent’anni il PIL italiano è aumentato mediamente dello 0,7% all’anno, contro l’1,5% dell’Eurozona e il 2,5% degli Stati Uniti. Una parte importante di questo divario dipende proprio dalla debole dinamica della produttività, alla quale si aggiunge il crescente vincolo demografico.
Tra le cause individuate dal Centro Studi figura la struttura dimensionale del sistema produttivo italiano, caratterizzato da una presenza molto maggiore di micro e piccole imprese rispetto ai principali concorrenti europei.
Per misurare l’effetto di questa differenza, Confindustria ha simulato quale sarebbe la produttività italiana se il tessuto produttivo avesse la stessa distribuzione dimensionale di quello tedesco o francese, mantenendo invariata la produttività delle imprese appartenenti alle singole classi dimensionali.
I risultati sono particolarmente significativi: con la struttura dimensionale tedesca, la produttività dell’economia italiana aumenterebbe del 17,6%, superando quella della Germania del 2,8%. Limitando l’analisi alla sola manifattura, l’incremento potenziale sarebbe addirittura del 24,7%. Con la composizione dimensionale francese, gli aumenti sarebbero rispettivamente del 14,8% e del 21,9%.
Si tratta naturalmente solo di una simulazione teorica, non di un incremento automaticamente ottenibile attraverso la crescita delle aziende. I risultati mostrano però quanto pesi la frammentazione del tessuto produttivo: in Italia soltanto il 26% degli occupati lavora in imprese con almeno 250 addetti, contro il 44,5% della Germania e il 46,1% della Francia.
Da qui la necessità, sottolineata dal Centro Studi, di favorire la crescita dimensionale delle imprese, anche per migliorare la capacità di investire in innovazione, attrarre competenze qualificate e aumentare la produttività.
Un ruolo decisivo è attribuito inoltre agli investimenti in beni immateriali, che in Italia sono ancora inferiori a quelli dei principali competitor europei. Per questo, infatti, il governo dovrebbe interventire con una doppia misura mirara ad aiutare le imprese a sfruttare maggiormente il potenziale degli investimenti in automazione, digitalizzazione e nuove tecnologie: un credito d’imposta per le soluzioni erogate in modalità as-a-service, come richiesto proprio da Confindustria per ovviare all’esclusione di questi beni dall’iperammortamento; e un voucher per PMI e professionisti dedicatoa. software, AI e cyber security.
L’energia è il principale svantaggio competitivo dell’industria italiana
Se la produttività rappresenta uno dei principali problemi strutturali interni, il costo dell’energia continua a essere, secondo Confindustria, la vulnerabilità più importante dell’economia italiana.
Il prezzo dell’elettricità nel nostro Paese è stato mediamente superiore del 35% rispetto alla Germania nei primi nove mesi del 2026. Il divario diventa ancora più significativo nel confronto internazionale: ad agosto il prezzo del gas naturale in Europa era quasi otto volte quello degli Stati Uniti.
I nuovi rincari hanno aggravato una situazione già difficile. A settembre il prezzo dell’elettricità in Italia ha raggiunto i 208 euro/MWh, contro i 114 euro/MWh di febbraio, prima dell’inizio della guerra nel Golfo. Nello stesso mese il Brent è salito a 102 dollari al barile e il gas europeo ha raggiunto i 77 euro/MWh.
Il peso dell’energia sui costi delle imprese manifatturiere è aumentato sensibilmente: l’incidenza dei costi energetici sui costi di produzione è passata dal 3,9% del 2019 al 5,5% del 2026.
L’impatto potenziale sulla crescita è rilevante. Secondo una simulazione del Centro Studi Confindustria, se nel 2027 il prezzo medio del Brent raggiungesse i 126 dollari al barile, contro i 75 previsti nello scenario di base, la crescita del PIL italiano potrebbe azzerarsi. Un risultato analogo si avrebbe con il petrolio a 115 dollari e il gas a 89 euro/MWh.
Il problema non riguarda soltanto il costo immediato delle forniture energetiche. Prezzi elevati riducono i margini delle imprese e sottraggono risorse agli investimenti. Possono certamente incentivare progetti di efficienza energetica e autoproduzione da fonti rinnovabili, ma rischiano contemporaneamente di compromettere la capacità finanziaria necessaria a realizzarli.
La nuova rivoluzione digitale traina il commercio mondiale, ma lascia indietro l’Europa
Accanto ai problemi interni, il rapporto richiama l’attenzione sui profondi cambiamenti in corso nelle filiere produttive internazionali.
Nei primi sette mesi del 2026 gli scambi mondiali di beni, misurati in volume, sono risultati superiori del 9,5% rispetto al 2024, mentre la produzione industriale è cresciuta del 3,8%. Una dinamica che riflette sia la riconfigurazione delle catene globali del valore dopo l’introduzione dei dazi americani, sia la forte crescita degli scambi di prodotti high-tech legata agli investimenti digitali.
A beneficiare maggiormente di questa trasformazione sono le economie asiatiche. Giappone, Corea del Sud, Taiwan, Hong Kong e Cina hanno contribuito a circa due terzi dell’espansione degli scambi mondiali, mentre l’Europa è rimasta sostanzialmente ferma.
La domanda di investimenti digitali proviene in larga misura dagli Stati Uniti, ma a soddisfarla sono soprattutto filiere produttive localizzate in Asia.
Il Centro Studi Confindustria individua una delle ragioni di questo ritardo nella diversa intensità degli investimenti in ricerca e sviluppo: Stati Uniti e Cina investono ciascuno circa 1.000 miliardi di dollari all’anno, a parità di potere d’acquisto, contro i circa 600 miliardi dell’Unione europea.
È una distanza che rischia di tradursi in un progressivo indebolimento della capacità europea di presidiare le tecnologie strategiche, proprio mentre gli investimenti digitali e l’intelligenza artificiale stanno riconfigurando le filiere e gli equilibri della produzione mondiale.
Le dipendenze tecnologiche da Cina e USA e la necessità di cambiare politica industriale
La posizione dell’industria italiana all’interno delle filiere globali rende particolarmente delicato il rapporto con le due principali potenze economiche mondiali.
La Cina è diventata un fornitore essenziale di componenti e materiali strategici per la manifattura italiana. Secondo l’analisi di Confindustria è il primo Paese per numerosità di prodotti da cui dipende criticamente l’industria nazionale, con una quota del 27%, e il secondo per valore delle forniture critiche, con il 14%.
Si tratta in molti casi di prodotti fondamentali per l’elettronica e l’elettrificazione, come circuiti stampati e magneti permanenti. Ma la relazione con la Cina presenta anche una forte ambivalenza: alcune importazioni contribuiscono a migliorare la competitività delle imprese italiane, mentre altre accentuano la crisi di comparti come automotive e tessile-abbigliamento.
Non è un caso che proprio ieri Emanuele Orsini, il presidente di Confindustria, abbia detto che “serve un piano industriale europeo e serve proteggersi da quegli Stati che operano in condizioni completamente diverse dalle nostre e che finiscono per mettere fuori mercato le industrie europee”, sottolineando poi che “l’Europa deve svegliarsi, perché oggi non crea le condizioni necessarie per poter fare impresa in questo Paese”.
Anche il rapporto con gli Stati Uniti presenta vulnerabilità crescenti. Gli USA rappresentano il primo fornitore critico in termini di valore, con una quota del 24%, e costituiscono uno sbocco fondamentale per le esportazioni italiane, oggi esposte agli effetti dei dazi e al possibile spostamento di attività produttive verso il mercato americano.
Per Confindustria la risposta non può limitarsi alla diversificazione dei mercati e al rafforzamento degli accordi commerciali, per quanto importanti. Serve soprattutto un cambio di paradigma nelle politiche industriali.
Mentre gli Stati Uniti concentrano gli interventi su comparti specifici, come acciaio e metalli, e la Cina punta sulla manifattura avanzata, l’Unione europea e soprattutto l’Italia continuano a privilegiare strumenti orizzontali, che non risultano sufficienti a ridurre le dipendenze strategiche.
Il Centro Studi propone quindi di concentrare gli interventi sui settori e sulle tecnologie nei quali l’Europa può mantenere o conquistare una leadership industriale. A questa scelta dovrebbero accompagnarsi condizioni più stringenti per gli investimenti cinesi in Europa, una maggiore reciprocità nell’accesso ai mercati, strumenti di difesa commerciale più efficaci e il completamento del mercato unico europeo.
La questione di fondo, dunque, non è soltanto quanto investire, ma anche dove indirizzare le risorse e quali capacità tecnologiche e produttive preservare e sviluppare in Europa.
Il rapporto di Confindustria restituisce così l’immagine di un sistema industriale italiano che, nonostante gli shock degli ultimi anni, conserva importanti capacità competitive e continua a investire nell’ammodernamento degli impianti e nelle tecnologie. Ma evidenzia anche quanto sia difficile trasformare questi segnali positivi in una crescita strutturalmente più elevata.
Sostenere gli investimenti resta indispensabile. Perché possano tradursi in maggiore produttività e competitività, però, servono imprese più solide e capaci di crescere, condizioni energetiche sostenibili e politiche industriali europee in grado di rafforzare le filiere tecnologiche strategiche. È su questi fattori, più ancora che sull’andamento del PIL, che si giocheranno le prospettive di crescita della nostra industria.

Franco Canna
L'articolo Confindustria, PIL a +1%: bene investimenti e beni strumentali, ma energia e dipendenze tecnologiche ipotecano il futuro proviene da Innovation Post.
Qual è la tua reazione?
 Mi piace
0
 Antipatico
0
 Lo amo
0
 Comico
0
 Wow
0
 Triste
0
 Furioso
0
Redazione Eventi e News




Commenti (0)